

Un budget ménage mensuel tient en une opération : vos revenus réellement disponibles, moins vos dépenses obligatoires, donne ce qu’il vous reste pour vivre et épargner. Le plus difficile n’est pas le calcul, c’est de ne rien oublier : les charges qui tombent une fois par an, les petites dépenses de la maison, le temps et l’énergie que coûte l’entretien du logement. Voici une méthode simple, des repères chiffrés issus de sources officielles, un exemple de calcul et la façon de prévoir, si vous le souhaitez, une ligne « aide à domicile » sans déséquilibrer le tout.
En bref
- Partez de vos revenus réellement disponibles, puis listez vos dépenses récurrentes, fixes d’abord, variables ensuite.
- Provisionnez chaque mois les dépenses annuelles : on divise le montant par 12 et on met la somme de côté.
- Le repère 50/30/20 (besoins, envies, épargne) aide à démarrer, mais il doit être ajusté à votre situation.
- Visez une épargne de précaution de 2 à 6 mois de revenus selon votre foyer, sur un livret réglementé.
- Comparez chaque fin de mois le réel et le prévu, puis corrigez les catégories qui dérapent.
Table des matières
- Partir des revenus réellement disponibles
- Les postes à intégrer dans le budget d’un foyer
- Charges fixes, dépenses variables, dépenses occasionnelles
- Un repère pour répartir : la méthode 50/30/20
- Un exemple de budget type pour une famille
- Où loger la ligne « entretien de la maison »
- Promo : une aide à domicile dans votre budget à Couëron et alentours
- Se constituer une épargne de précaution
- Suivre et ajuster son budget chaque mois
- Notre point de vue sur le budget ménage
- Questions fréquentes
- Sources
Partir des revenus réellement disponibles
La première erreur consiste à bâtir son budget sur un salaire « théorique ». Retenez ce qui arrive vraiment sur votre compte chaque mois : salaires nets après prélèvement à la source, allocations, pensions, revenus locatifs, et lissez les revenus irréguliers sur une moyenne de plusieurs mois.
La démarche recommandée est la même partout : évaluer ses ressources, faire le point sur ses dépenses récurrentes, puis soustraire les dépenses obligatoires des rentrées d’argent, avant de suivre régulièrement ses entrées et sorties. Ce qui reste une fois les charges incompressibles réglées s’appelle le reste à vivre. C’est lui qui finance l’alimentation courante, les loisirs, les imprévus et l’épargne.
Pour obtenir ce chiffre sans tableur, l’application gratuite et anonyme Pilote Budget calcule votre reste à vivre à partir des revenus et dépenses que vous saisissez sur la période choisie.
Les postes à intégrer dans le budget d’un foyer
Un budget utile est un budget complet. Voici les grandes familles de dépenses à passer en revue.
- Le logement : loyer ou remboursement de crédit, charges de copropriété, taxe foncière ou taxe d’habitation selon votre cas, eau, électricité, gaz, chauffage.
- Les assurances : habitation, auto, mutuelle santé.
- Les communications : Internet, téléphone mobile, abonnements.
- L’alimentation et les dépenses de la maison : courses, produits d’hygiène et d’entretien.
- Les transports : carburant, abonnements, entretien du véhicule.
- Les enfants : garde, cantine, périscolaire, activités.
- La santé : dépenses non remboursées, optique, dentaire.
- Les loisirs, sorties et vacances, ainsi que les cadeaux.
- L’équipement de la maison, les petits travaux et l’entretien : y compris le ménage, le repassage et le jardin.
- L’épargne, que l’on traite comme une dépense à part entière.
Le guide « Maîtriser son budget » d’un réseau bancaire régional reprend cette logique en distinguant les ressources des dépenses, avec des postes dédiés à l’équipement de la maison et aux petits travaux. C’est exactement là qu’il faut penser à l’entretien du logement, trop souvent oublié.
Ce que dépensent en moyenne les ménages français
Pour situer vos propres chiffres, l’Insee publie la structure des dépenses des ménages. D’après l’enquête Budget de famille 2017 (publiée en septembre 2020), la répartition est la suivante :
| Poste de dépense | Part du budget |
|---|---|
| Transports | 16,4 % |
| Logement, eau, gaz, électricité et autres combustibles | 16,3 % |
| Produits alimentaires et boissons non alcoolisées | 16,1 % |
| Biens et services divers | 15,8 % |
| Loisirs et culture | 9,4 % |
| Restauration et hôtels | 7,2 % |
| Meubles et entretien courant de la maison | 5,7 % |
| Habillement et chaussures | 5,0 % |
| Boissons alcoolisées et tabac | 2,9 % |
| Communications | 2,7 % |
| Santé | 1,8 % |
| Enseignement | 0,8 % |
Ces moyennes datent de 2017 : elles donnent un ordre de grandeur, pas une cible. Un foyer qui loue à Nantes ou à Saint-Herblain n’aura pas la même part de logement qu’un propriétaire dont le crédit est presque remboursé. Servez-vous de ce tableau pour repérer un poste qui vous semble anormalement lourd ou, au contraire, négligé.
Charges fixes, dépenses variables, dépenses occasionnelles
Pour que le budget reste lisible, rangez chaque dépense dans l’une de trois cases, comme le propose le site pédagogique Mes questions d’argent :
- Fixes et difficilement modulables : loyer, électricité, impôts, assurances.
- Variables mais régulières : alimentation, transport.
- Occasionnelles : habillement, loisirs.
Les dépenses fixes sont celles que l’on négocie rarement à court terme. Les variables sont votre marge de manœuvre quotidienne. Les occasionnelles sont celles qui font déraper les budgets parce qu’on les oublie : on ne les voit pas dans le relevé de chaque mois, et pourtant elles reviennent.
Lisser les dépenses qui reviennent moins souvent
Assurance auto payée en une fois, taxe foncière, révision de la chaudière, ramonage, cadeaux de fin d’année, vacances, entretien du jardin au printemps : ces dépenses tombent par à-coups. La parade est arithmétique : on prend le total annuel, on le divise par 12 et on vire cette somme chaque mois sur un compte ou un livret dédié.
Exemple : 600 € de dépenses annuelles occasionnelles (révision, cadeaux, petits travaux) représentent 50 € à mettre de côté chaque mois. Quand la facture arrive, elle est déjà payée, et votre budget courant n’a pas bougé.
Cette méthode vaut aussi pour l’entretien de la maison : si vous faites appel à un professionnel quelques fois par an (nettoyage de vitres, remise en état du jardin, ménage après des travaux), l’enveloppe annuelle divisée par 12 évite de subir la dépense au moment où elle arrive.
Un repère pour répartir : la méthode 50/30/20
Si vous ne savez pas par où commencer, la méthode 50/30/20 donne un cadre. Présentée par le CIC, elle répartit les revenus mensuels ainsi : 50 % pour les charges essentielles (logement, alimentation, factures), 30 % pour les dépenses de confort (loisirs, sorties, culture) et 20 % pour l’épargne. Avec 2 000 € de revenus mensuels, cela donne 1 000 € pour les besoins essentiels, 600 € pour le confort et 400 € pour l’épargne.
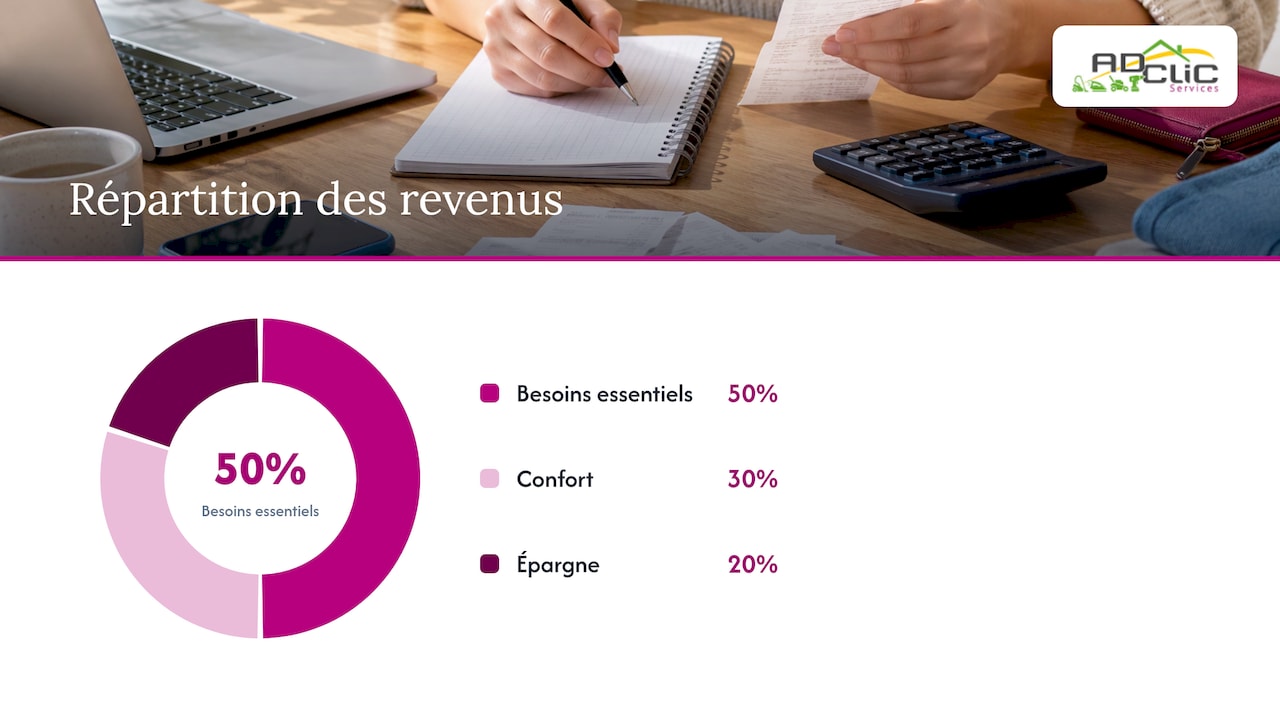
Ce n’est qu’un point de départ. En Loire-Atlantique comme ailleurs, un foyer avec un loyer élevé dépassera souvent les 50 % de besoins. L’idée n’est pas de respecter la règle à la lettre mais de la ramener à votre situation réelle, puis de décider consciemment où vous rognez.
Un exemple de budget type pour une famille
Pour avoir un point de comparaison concret, l’UNAF publie des budgets-types. Pour une famille de quatre personnes (deux parents, deux enfants de 6 à 13 ans), le budget type de décembre 2025 s’élève à 3 701,67 € par mois. On y trouve notamment :
| Poste | Montant mensuel |
|---|---|
| Alimentation | 1 108,70 € |
| Logement | 940,92 € |
| Transport | 443,04 € |
| Loisirs, culture et divers | 413,03 € |
| Santé | 303,14 € |
| Habillement | 188,21 € |
| Éducation | 81,36 € |
| Information et communication | 78,90 € |
| Équipements et mobiliers | 77,83 € |
| Entretien et soins personnels | 66,55 € |
Ce budget-type est un repère national, pas une norme. Pour fixer un plancher, la Banque de France retient dans son document de mars 2026 un barème « vie courante » de 652 € pour le débiteur et de 261 € par personne supplémentaire, dans le cadre de l’examen des situations de surendettement. Il ne décrit pas un budget confortable, seulement une base de dépenses courantes.
Où loger la ligne « entretien de la maison »
Dans la plupart des budgets, le ménage n’existe pas en tant que ligne. Il se dilue dans les produits d’entretien, dans le temps du week-end ou dans un coup de main ponctuel. Pourtant, c’est un vrai poste, en argent ou en temps, et il mérite sa case.
Trois façons de le traiter :
- Le faire soi-même : la dépense se limite aux produits et au matériel, rangés dans « alimentation et dépenses de la maison ». Le coût est alors en temps. Un planning ménage hebdomadaire et une répartition des tâches équitable aident à le contenir.
- Déléguer en régulier : quelques heures par semaine ou par quinzaine, avec une enveloppe mensuelle stable. C’est le cas le plus simple à budgéter, car la dépense est prévisible.
- Déléguer ponctuellement : vitres, fin de chantier, état des lieux, déménagement, remise en état du jardin. Ces prestations relèvent des dépenses occasionnelles : on les provisionne avec la règle du « divisé par 12 ».
Pour une famille qui jongle avec les horaires, un senior qui ne peut plus porter l’aspirateur ou un propriétaire qui ne veut plus tondre chaque semaine, cette ligne est souvent celle qui rend le reste du budget tenable. Elle libère du temps, ce qui est aussi une ressource. Notre article sur la façon de gagner du temps au quotidien grâce au ménage à domicile détaille ce que cela change concrètement.
Le crédit d’impôt à intégrer dans le calcul
Pour les services à la personne à domicile, un crédit d’impôt de 50 % peut s’appliquer, selon la réglementation en vigueur. Dans un budget, il se traite en deux temps : vous réglez la prestation, puis l’avantage fiscal vient réduire votre charge au moment de l’impôt. Il faut donc prévoir la trésorerie correspondante et ne pas compter l’avantage avant de l’avoir reçu. Notre guide du crédit d’impôt 2026 pour le ménage et le jardinage explique le principe, et nous accompagnons nos clients dans les démarches administratives liées.
Le devis, la meilleure façon de caler l’enveloppe
Pour fixer un montant mensuel fiable, rien ne remplace un devis écrit. Il précise la durée, la fréquence et le contenu de la prestation, donc ce que vous budgétez. Nos devis sont gratuits et personnalisés, proposés sous 48 heures. Pour savoir ce qu’un bon devis doit contenir, lisez notre fiche devis ménage : contenu et points à vérifier.
Promo : une aide à domicile dans votre budget à Couëron et alentours
ADCLIC Services est implantée à Couëron depuis 2007. Nous intervenons chez les particuliers à Couëron, Saint-Herblain, Sautron, Saint-Étienne-de-Montluc, Indre, Orvault et Vigneux, pour le ménage, le repassage, le lavage des vitres, l’entretien du jardin et les petits travaux. Vous avez un intervenant dédié, un interlocuteur unique et un suivi qualité de chaque prestation. Un devis gratuit vous permet de connaître l’enveloppe avant toute intervention.
Pour construire votre budget avec des chiffres exacts, demandez votre devis de ménage et repassage à domicile, ou découvrez nos prestations de jardinage si votre extérieur a aussi besoin d’attention.
Se constituer une épargne de précaution
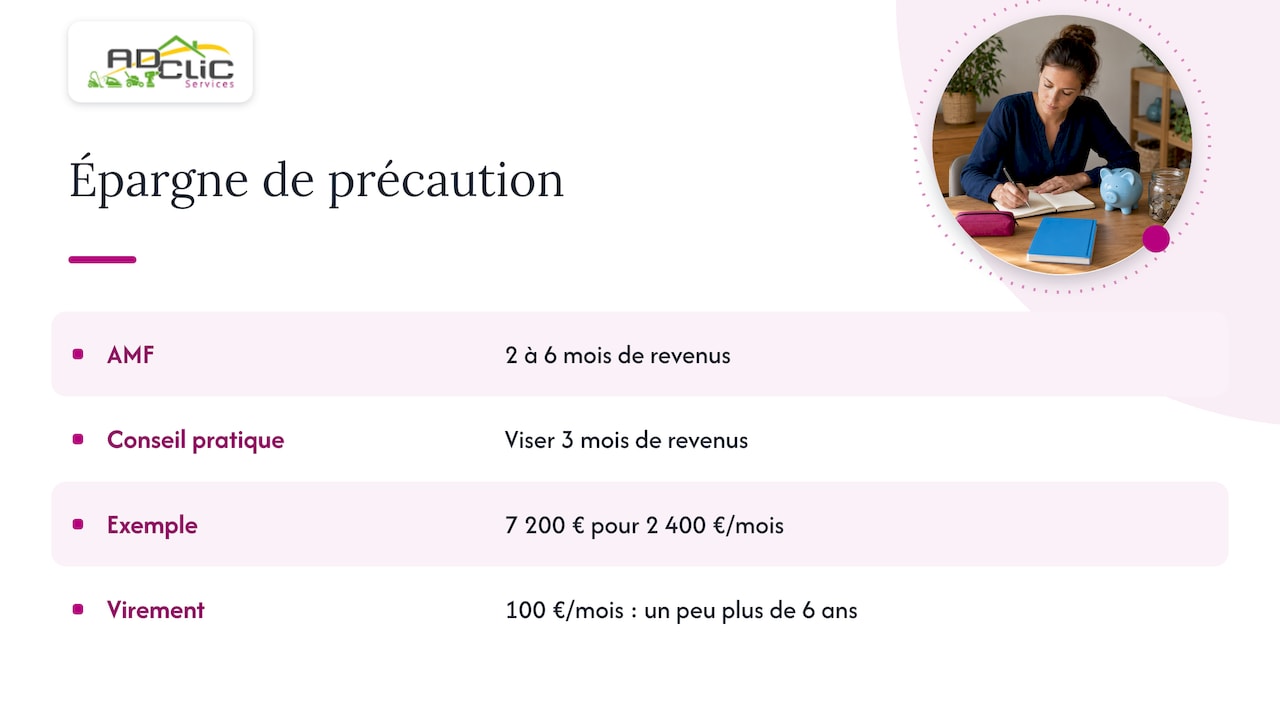
Un budget équilibré ne s’arrête pas aux dépenses. La ligne « épargne » doit exister dès le départ, avant les envies. L’AMF recommande de disposer d’une épargne de précaution de 2 à 6 mois de revenus selon sa situation et le nombre de personnes au foyer, placée sur des livrets réglementés (livret A, LDDS, LEP), garantis, sans frais et disponibles à tout moment. Cette réserve passe avant d’autres placements.
La Banque de France donne la même orientation : pour l’épargne de court terme ou de précaution, elle conseille le livret A, le LDDS ou le livret d’épargne populaire. Le site Mes questions d’argent suggère pour sa part de viser l’équivalent de 3 mois de revenus et de mettre en place des virements automatiques, même de petites sommes.
En pratique : si vos revenus sont de 2 400 € par mois, un objectif de 3 mois représente 7 200 €. Un virement automatique de 100 € le jour de la paie vous y amène en un peu plus de six ans. Augmentez-le dès qu’une dépense s’arrête, par exemple la fin d’un crédit.
Suivre et ajuster son budget chaque mois
Un budget qui n’est jamais relu ne sert à rien. Une fois par mois, idéalement le même jour, comparez les dépenses réelles au budget prévu, analysez les écarts et ajustez les catégories. Trois questions suffisent :
- Quelles catégories ont dépassé l’enveloppe, et pourquoi (un mois exceptionnel ou un vrai changement) ?
- Quelles dépenses occasionnelles arrivent dans les trois prochains mois ?
- L’épargne prévue a-t-elle bien été versée ?
Lorsque vos revenus changent (naissance, retraite, mobilité), reprenez le budget depuis le début plutôt que de le rafistoler. Quand les dépenses augmentent, par exemple avec un enfant ou un parent qui a besoin d’aide à la maison, redéfinissez les enveloppes avant de puiser dans l’épargne.
Notre point de vue sur le budget ménage
Dans notre travail de tous les jours à Couëron, Saint-Herblain ou Orvault, nous voyons que les familles et les seniors ne manquent pas de volonté : ils manquent de temps, et parfois de forces. Le budget du foyer oublie souvent de compter ce temps.
Nous pensons que le ménage, le repassage et l’entretien du jardin méritent une vraie ligne dans le budget, au même titre que l’assurance ou l’électricité. Une dépense régulière et connue à l’avance est plus facile à tenir qu’une corvée qui s’accumule le week-end et finit par peser sur toute la famille.
C’est pourquoi nous proposons un devis gratuit et personnalisé sous 48 heures, un intervenant dédié et un interlocuteur unique. Vous savez ce que vous prévoyez, qui vient chez vous et à qui vous adresser. Nous suivons la qualité de chaque prestation, et nous vous accompagnons dans les démarches liées au crédit d’impôt de 50 %, selon la réglementation en vigueur.
Un budget ne sert pas qu’à compter : il sert à décider de ce qui compte pour vous. Pour beaucoup de nos clients, c’est retrouver du temps pour la famille, ou rester chez soi sereinement.
Arnaud Delrot
Questions fréquentes
Quelle part de son revenu consacrer au budget de la maison ?
Il n’existe pas de pourcentage unique. Les repères les plus connus placent environ la moitié des revenus sur les charges essentielles, dont le logement, selon la méthode 50/30/20. Adaptez ce repère à votre loyer, à votre composition familiale et à vos objectifs d’épargne.
Comment budgéter les dépenses qui ne tombent qu’une fois par an ?
Divisez le montant annuel par 12 et mettez cette somme de côté chaque mois. Faites la liste de ces dépenses en début d’année : assurances, impôts locaux, entretien, cadeaux, vacances, petits travaux. Vous évitez ainsi de puiser dans votre épargne quand la facture arrive.
Faut-il prévoir une ligne pour le ménage et le jardin ?
Oui, si vous ne les faites pas vous-même ou pas entièrement. Une enveloppe régulière pour le ménage et le repassage, plus une provision pour les interventions ponctuelles (vitres, jardin, fin de chantier), rend la dépense prévisible. Un devis gratuit vous donne les chiffres à intégrer.
Combien d’épargne de précaution faut-il avoir ?
L’AMF recommande entre 2 et 6 mois de revenus selon votre situation et le nombre de personnes au foyer. Placez-la sur un livret réglementé, disponible à tout moment et sans frais. Elle passe avant tout autre placement.
À quelle fréquence réviser son budget ?
Une fois par mois pour comparer le réel et le prévu, et en profondeur à chaque changement de situation : nouveau revenu, naissance, déménagement, retraite. Quinze minutes régulières valent mieux qu’un grand tri une fois par an.
Sources
- Comment gérer efficacement son budget avec la Banque de France (INC)
- Pourquoi et comment faire un budget (Mes questions d’argent)
- Guide Maîtriser son budget
- Structure des dépenses des ménages (Insee)
- Tenir un budget pour une gestion financière saine (CIC)
- Budget type Famille A (UNAF)
- Travail préparatoire du secrétariat (Banque de France, mars 2026)
- Se constituer une épargne de précaution (AMF)
- Aide et FAQ épargne (Banque de France)
- Comment organiser son épargne (Mes questions d’argent)
- Comment gérer son budget étape par étape (Finary)
Recommandations
- Planning ménage hebdomadaire : un modèle simple pour toute la maison
- Liste des tâches ménagères : quoi faire et à quel rythme
- Répartition des tâches ménagères : la méthode pour un partage juste à la maison
- Devis ménage : contenu, exemple et points à vérifier


